Openbank Deutschland – Banking

Screenshots
Details
- Bewertung
- 3,4
- Version
- 1.8.2
- Entwickler
- Openbank S.A.
Openbank Deutschland ist eine kostenlose Finanz-App von Openbank S.A., die sich an Menschen richtet, die ihre Bankgeschäfte möglichst direkt am Smartphone erledigen möchten. Ich habe sie vor allem als mobile Zentrale für den täglichen Überblick betrachtet: Kontostand prüfen, Bewegungen nachvollziehen und die eigenen Bankroutinen an einem Ort bündeln. Der Ansatz wirkt modern, bleibt aber angenehm bodenständig. Die App will nicht durch spielerische Extras überzeugen, sondern durch einen möglichst kurzen Weg zwischen dem, was ich erledigen möchte, und der passenden Banking-Funktion.
Im Alltag ist genau das der wichtigste Punkt. Eine Banking-App muss für mich nicht ständig neue Inhalte anbieten. Sie muss zuverlässig auffindbar machen, was gerade wichtig ist, und darf mich bei einer Überweisung oder beim Prüfen einer Buchung nicht mit unnötigen Umwegen aufhalten. Openbank Deutschland tritt dabei mit dem Anspruch an, ein vollständiges Bankangebot auf dem Smartphone bereitzustellen. Ob sie dafür die richtige Wahl ist, hängt allerdings stark davon ab, ob ich bereits Kunde bin, welche Bankfunktionen ich brauche und wie viel Wert ich auf ein besonders ausgereiftes Ökosystem lege.
Der tägliche Ablauf: vom schnellen Check bis zur geplanten Überweisung
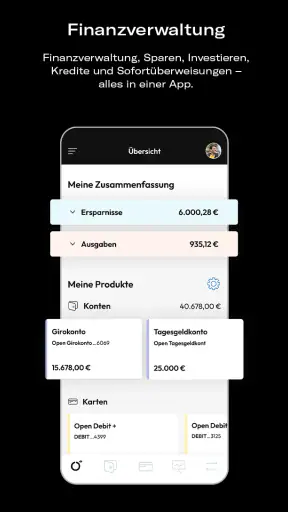
Mein sinnvollster Einstieg ist ein immer gleicher kurzer Kontrollgang. Zuerst öffne ich die App und prüfe, ob der verfügbare Betrag zu meinen Erwartungen passt. Danach sehe ich mir die jüngsten Kontobewegungen an, statt nur auf den Kontostand zu schauen. Dieser Unterschied ist wichtig: Ein Betrag kann plausibel wirken, obwohl eine vorgemerkte oder gerade verbuchte Zahlung den finanziellen Spielraum bereits verändert. Wer diese Reihenfolge zur Gewohnheit macht, erkennt Unstimmigkeiten früher und plant nicht versehentlich mit Geld, das praktisch schon verplant ist.
Für eine normale Überweisung würde ich nicht aus einer E-Mail oder einem Messenger heraus hektisch starten. Besser ist es, die Empfängerdaten zunächst in Ruhe zu prüfen und anschließend in der Banking-App einzutragen. Besonders bei wiederkehrenden Zahlungen hilft ein fester Ablauf: Rechnung öffnen, Betrag und Verwendungszweck abgleichen, Empfänger kontrollieren und erst danach die Zahlung bestätigen. Die App ersetzt dabei nicht meine eigene Aufmerksamkeit. Gerade beim Banking ist ein zusätzlicher Moment zum Gegenlesen wertvoller als jede vermeintliche Abkürzung.
Eine realistische Alltagssituation sieht so aus: Am Monatsanfang kommen Miete, Versicherungen und mehrere kleinere Abbuchungen zusammen. Ich würde Openbank Deutschland nicht nur benutzen, um einzelne Zahlungen anzustoßen, sondern als Kontrollpunkt vor und nach diesem Zeitraum. Vorher prüfe ich, ob der Kontostand die geplanten Belastungen abdeckt. Danach schaue ich, welche Buchungen tatsächlich angekommen sind. So wird aus dem bloßen Kontostand ein verständlicher Ablauf, der mir zeigt, wie sich mein Geld bewegt.
Hilfreich ist außerdem, die App nicht nur dann zu öffnen, wenn ein Problem auftaucht. Ein kurzer, regelmäßiger Blick auf Bewegungen ist weniger anstrengend als eine große Aufräumaktion am Monatsende. Dabei achte ich auf unbekannte Händlerbezeichnungen, doppelte Belastungen und Beträge, die nicht zur üblichen Höhe passen. Diese Gewohnheit ist kein spezielles Extra der App, aber sie macht eine mobile Bankanwendung deutlich nützlicher, weil ich ihre Stärke – den schnellen Zugriff – konsequent ausspiele.
Wer Openbank Deutschland zum ersten Mal verwendet, sollte sich zunächst mit der Navigation vertraut machen, ohne sofort eine wichtige Zahlung unter Zeitdruck auszuführen. Ich würde die Bereiche für Konten, Bewegungen und Überweisungen nacheinander öffnen und mir merken, wo die wichtigsten Informationen liegen. Das klingt banal, spart später aber Zeit. Bei Finanz-Apps entsteht Stress oft nicht durch komplizierte Mathematik, sondern durch die Unsicherheit, ob man gerade im richtigen Bereich arbeitet.
Einstellungen, die ich nicht einfach überspringen würde
Nach der ersten Einrichtung lohnt sich ein Blick auf die Sicherheits- und Benachrichtigungseinstellungen. Ich möchte möglichst früh wissen, wann eine relevante Kontobewegung stattgefunden hat, ohne von jeder Kleinigkeit so stark abgelenkt zu werden, dass ich Hinweise irgendwann automatisch wegwische. Die passende Balance hängt vom eigenen Zahlungsalltag ab. Wer viele Kartenzahlungen tätigt, braucht einen anderen Benachrichtigungsrhythmus als jemand, der das Konto hauptsächlich für wenige feste Überweisungen nutzt.
Ich würde außerdem prüfen, wie die App die Anmeldung und Bestätigung von Vorgängen gestaltet. Bei einer Banking-Anwendung ist ein schneller Zugang zwar angenehm, aber nicht um jeden Preis. Ein zusätzlicher Sicherheitscheck kann lästig wirken, wenn ich nur den Kontostand sehen möchte. Bei einer Überweisung oder einer Änderung wichtiger Daten ist diese Reibung dagegen sinnvoll. Mein Rat lautet deshalb: Sicherheitsabfragen nicht als Fehler betrachten, sondern als Teil des Arbeitsablaufs einplanen.
Auch die Mitteilungen des Smartphones verdienen Aufmerksamkeit. Wenn sensible Informationen auf dem Sperrbildschirm sichtbar werden, kann das im Alltag unpraktisch sein, besonders wenn das Gerät von anderen Personen gesehen wird. Ich würde daher kontrollieren, welche Vorschau angezeigt wird und ob die Benachrichtigungen zur eigenen Privatsphäre passen. Das ist ein kleiner, oft übersehener Schritt, der bei einer Finanz-App mehr bewirken kann als eine hübschere Oberfläche.
Ein weiterer sinnvoller Check betrifft die Geräteumgebung. Openbank Deutschland benötigt als aktuelle Version 1.8.2 mindestens Android 8.0. Wer ein älteres Smartphone verwendet, sollte deshalb nicht erst bei einer dringenden Zahlung feststellen, dass die technische Grundlage nicht passt. Auf einem unterstützten Gerät würde ich die App nach einem Update kurz öffnen und die wichtigsten Bereiche testen, bevor ich sie für eine zeitkritische Aufgabe brauche. So erkenne ich mögliche Anmeldeprobleme oder Änderungen in der Navigation frühzeitig.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt wenig über die finanzielle Verantwortung aus, die mit Banking verbunden ist. Auch wenn die App formal ohne Altersbeschränkung auskommt, sollten Eltern und jüngere Nutzer sehr klar trennen, wer Zugriff auf ein Konto hat und wer Transaktionen auslösen darf. Die technische Zugänglichkeit ist nicht dasselbe wie eine sinnvolle Nutzung ohne Aufsicht oder klare Regeln.
Wie ich wiederkehrende Aufgaben schneller und sauberer erledige
Die größte Zeitersparnis entsteht für mich nicht durch blindes Tippen, sondern durch vorbereitete Gewohnheiten. Ich halte Rechnungen und Empfängerdaten vor dem Öffnen der App bereit, damit ich nicht zwischen mehreren Anwendungen hin- und herwechseln muss. Danach fülle ich die Überweisung konzentriert aus und prüfe die Angaben einmal vollständig. Dieser Ablauf ist schneller als ständiges Unterbrechen und reduziert gleichzeitig das Risiko, einen falschen Betrag oder Verwendungszweck zu übernehmen.
Für regelmäßige Zahlungen würde ich eine persönliche Checkliste verwenden. Sie kann aus wenigen Punkten bestehen: Empfänger, Betrag, Fälligkeit, Verwendungszweck und Bestätigung. Besonders bei ähnlichen Rechnungen verhindert das, dass ich eine alte Vorlage gedanklich mit einer neuen Zahlung verwechsle. Falls die App für den jeweiligen Vorgang passende Wiederholungs- oder Vorlagenfunktionen anbietet, sollten sie erst nach einer sorgfältigen Kontrolle eingerichtet werden. Eine bequeme Wiederholung ist nur dann hilfreich, wenn sich die zugrunde liegenden Daten tatsächlich nicht ändern.
Ein unterschätztes Muster ist die Trennung zwischen Kontroll- und Erledigungszeiten. Ich würde morgens oder am frühen Abend den Kontostand und neue Bewegungen prüfen, Überweisungen aber nicht automatisch im selben Moment ausführen. Bei unklaren Buchungen gibt mir diese Trennung Zeit, Belege zu suchen und Rückfragen zu klären. Das ist besonders nützlich, wenn mehrere Zahlungen ähnlich aussehen oder eine Abbuchung erst später eindeutig zugeordnet werden kann.
Auch die Suche nach Buchungen sollte ich mit konkreten Fragen nutzen: Wann wurde der Betrag verbucht? Wie lautet die Händlerbezeichnung? Passt die Summe zu meiner Rechnung? Statt lange durch die Liste zu scrollen, arbeite ich mich von der fraglichen Zahlung aus rückwärts zu den eigenen Unterlagen. So wird die Bewegungsübersicht nicht nur zu einem Archiv, sondern zu einem Werkzeug für die persönliche Finanzkontrolle.
Für Menschen mit mehreren Konten oder vielen monatlichen Verpflichtungen ist eine feste Reihenfolge besonders wertvoll. Ich würde zuerst die verfügbaren Beträge prüfen, dann die bereits gebuchten Ausgaben und erst danach neue Zahlungen planen. Wer dagegen sofort mit dem Überweisungsformular beginnt, verliert leicht den Überblick über den tatsächlichen Spielraum. Die App kann Informationen schnell anzeigen, aber sie nimmt mir nicht die Aufgabe ab, diese Informationen in eine sinnvolle Reihenfolge zu bringen.
Die kostenlose Nutzung senkt die Einstiegshürde. Trotzdem würde ich vor dem Wechsel von einer anderen Bank nicht nur auf den Preis schauen. Entscheidend ist, ob Openbank Deutschland die Funktionen und den Ablauf abdeckt, die ich jeden Monat brauche. Für eine einzelne Banking-App ist es meist besser, die wichtigsten Aufgaben zuverlässig zu beherrschen, als mehrere Apps parallel zu verwenden und dadurch Kontostände, Benachrichtigungen und Zahlungsroutinen zu verstreuen.
Wo die Grenzen liegen und wann eine andere Lösung besser passt
Eine mobile Bank-App ist nicht automatisch die beste Lösung für jede finanzielle Situation. Wer sehr umfangreiche Auswertungen, komplexe Haushaltsplanung oder eine besonders tief integrierte Verwaltung mehrerer Bankverbindungen erwartet, sollte genau prüfen, ob der eigene Schwerpunkt wirklich auf dem mobilen Vollbanking liegt. Klassische Banking-Programme oder spezialisierte Finanzplaner können bei langfristigen Analysen übersichtlicher sein. Openbank Deutschland wirkt für mich vor allem dann passend, wenn der direkte tägliche Zugriff wichtiger ist als eine umfangreiche Finanzbuchhaltung.
Auch Nutzer, die ihre Bankgeschäfte fast ausschließlich am Desktop erledigen, sollten den Wechsel nicht aus Gewohnheit vollziehen. Der Vorteil einer App liegt in der Nähe zum Smartphone: Ich kann eine Bewegung unterwegs prüfen oder eine Zahlung erledigen, ohne an einen festen Arbeitsplatz gebunden zu sein. Wenn ich diese Nähe nicht brauche, kann ein Webzugang oder eine etablierte Desktop-Lösung angenehmer wirken. Die mobile Ausrichtung ist eine Stärke, aber eben nur für Menschen, die sie tatsächlich nutzen möchten.
Bei Sicherheitsfragen gilt für mich eine klare Grenze: Ich würde eine Banking-App nicht auf einem gemeinsam genutzten oder schlecht geschützten Gerät als Hauptzugang verwenden. Ein aktuelles Betriebssystem, eine Gerätesperre und ein sorgfältiger Umgang mit Bestätigungscodes gehören zur Grundausstattung. Keine App kann verhindern, dass jemand mit direktem Zugriff auf ein entsperrtes Smartphone sensible Kontoinformationen sieht oder Vorgänge anstößt.
Die durchschnittliche Bewertung von 3,4 bei rund 750 Bewertungen zeigt ein gemischtes Bild. Ich lese solche Zahlen nicht als endgültiges Urteil, sondern als Hinweis, dass die persönliche Erfahrung von Gerät, Erwartungen und konkretem Bankbedarf abhängen kann. Openbank Deutschland hat bereits über 50.000 Installationen, ist also nicht nur ein theoretisches Angebot. Trotzdem würde ich vor einem vollständigen Umzug zuerst die eigenen Kernaufgaben testen: Anmeldung, Kontostandsprüfung, Bewegungsdetails und eine typische Überweisung.
Der Entwickler Openbank S.A. positioniert die Anwendung als vollständiges Banking-Angebot für Deutschland. Das macht sie interessanter als eine reine Begleit-App für einzelne Finanzprodukte. Gleichzeitig steigt damit mein Anspruch an klare Abläufe. Je mehr Bankgeschäfte ich an einem Ort erledigen soll, desto wichtiger werden verständliche Bezeichnungen, nachvollziehbare Bestätigungen und ein verlässlicher Zugriff auf die Kontoinformationen.
Wer häufig Bargeld benötigt, besondere internationale Anforderungen hat oder mehrere Finanzprodukte in einer einzigen Übersicht verwalten möchte, sollte seine Entscheidung nicht allein anhand der Oberfläche treffen. Hier ist die konkrete Kontostruktur entscheidend. Für einfache tägliche Bankwege kann Openbank Deutschland angenehm direkt sein; für ein sehr spezialisiertes Finanzsetup ist eine andere Kombination aus Bank und Verwaltungssoftware möglicherweise besser.
Mein Urteil nach dem praktischen Blick auf die Gewohnheiten
Ich sehe Openbank Deutschland als App für Menschen, die ihr Banking aktiv und regelmäßig über das Smartphone steuern möchten. Ihre Stärke liegt weniger in spektakulären Extras als in der Möglichkeit, Kontostand, Bewegungen und Zahlungen in eine wiederholbare Routine zu bringen. Wer sich vor jeder Überweisung kurz vorbereitet, Benachrichtigungen sinnvoll einstellt und die Buchungsliste regelmäßig kontrolliert, holt deutlich mehr aus dem mobilen Ansatz heraus als jemand, der die App nur im Notfall öffnet.
Besonders gefällt mir der Gedanke, Banking nicht als einzelne Aktion, sondern als kleinen Prozess zu behandeln. Erst den verfügbaren Betrag verstehen, dann die Bewegungen prüfen, anschließend die Zahlung ausführen und zuletzt die Bestätigung kontrollieren: Diese Reihenfolge ist einfach, aber sie verhindert viele typische Flüchtigkeitsfehler. Die App unterstützt diesen Ablauf, indem sie Bankgeschäfte an einem mobilen Ort bündelt. Sie ersetzt jedoch weder Aufmerksamkeit noch eine eigene Finanzplanung.
Weniger überzeugend ist der Ansatz für Nutzer, die eine sehr detaillierte Haushaltsanalyse oder eine umfassende Verwaltung zahlreicher Konten erwarten. Auch wer möglichst wenig am Smartphone erledigen möchte, wird den Hauptvorteil kaum spüren. In diesen Fällen würde ich eher bei einer Lösung bleiben, die stärker auf Desktop-Banking, Finanzberichte oder die Zusammenführung verschiedener Institute ausgerichtet ist.
Für einen interessierten Einsteiger ist der kostenlose Zugang angenehm, und die USK-Einstufung ab 0 Jahren macht die App formal breit zugänglich. Entscheidend bleibt trotzdem, ob der eigene Alltag zu ihrem mobilen Schwerpunkt passt. Ich würde sie nicht nur nach dem ersten Eindruck beurteilen, sondern eine Woche lang anhand der eigenen Routinen testen: Kontrollen, typische Zahlungen, Benachrichtigungen und der Umgang mit Rückfragen. Erst dann zeigt sich, ob die Navigation wirklich Zeit spart.
Mein abschließender Eindruck ist daher ausgewogen: Openbank Deutschland ist eine brauchbare mobile Banking-App mit einem klaren Alltagsnutzen, wenn ich meine Bankgeschäfte direkt am Smartphone erledigen will. Die aktuelle Version 1.8.2 und der Start am 20.12.2024 machen sie zu einem noch vergleichsweise jungen Angebot, weshalb ich bei wichtigen Aufgaben besonders sorgfältig vorgehen würde. Meine Empfehlung gilt vor allem für Nutzer, die eine feste, bewusste Banking-Routine aufbauen möchten und keine komplette Finanzbuchhaltung in derselben Anwendung erwarten.
Wer genau diese Erwartung mitbringt, kann mit Openbank Deutschland einen übersichtlichen mobilen Zugang zu seinen Bankgeschäften bekommen. Wer dagegen maximale Analyse, viele Konten oder eine langjährig gewachsene Desktop-Umgebung braucht, sollte die üblichen Alternativen ernsthaft vergleichen. Für mich ist die App dann am stärksten, wenn sie nicht als magischer Finanzmanager verstanden wird, sondern als schneller, regelmäßig genutzter Zugang zu den eigenen Bankaufgaben.


